iDEAL is een gegarandeerde betaalmethode.
Dat wil zeggen dat als de iDEAL-betaling is gelukt, de ontvanger sowieso het geld krijgt.
Wero en Pay by Bank zijn dit in de basis niet. In dit artikel leg ik dit uit aan de hand van een opvallend voorbeeld.
Voorbeeld: een Duitse consument in een Nederlandse webshop
Het onderstaande voorbeeld maakt dit complexe onderwerp eenvoudiger te begrijpen:
- Een Duitse consument kiest in een Nederlandse webshop Pay by Bank.
- De Duitse consument doorloopt de betaling helemaal.
- Het bedrijf dat de Pay by Bank-betaling regelt, geeft aan de betaalprovider door dat het is gelukt.
- De betaalprovider geeft aan de webshop door dat het is gelukt.
- De webshop levert uit.
- De bank van de betaalprovider ontvangt het geld, maar de monitoring slaat aan: de naam komt voor op een sanctielijst. Het is onduidelijk of de verzender die persoon is, dus de bank stort het geld terug.
- Dan krijgt de betaalprovider geen geld, dus de webshop ook niet, terwijl de spullen wel zijn geleverd.
Dit voorkomen betaalproviders door bij Pay by Bank (en ook bij Wero) zowel de geldstroom als de informatiestroom te controleren voordat ze aan de webshop doorgeven dat die kan uitleveren.
Er zijn ook betaalproviders die webshops afzonderlijk informeren over beide stromen: eerst een seintje dat het is gelukt om de betaling af te ronden en daarna een seintje dat het geld is ontvangen.
Bij iDEAL hoeft dit niet. Maar het gebeurt wel al
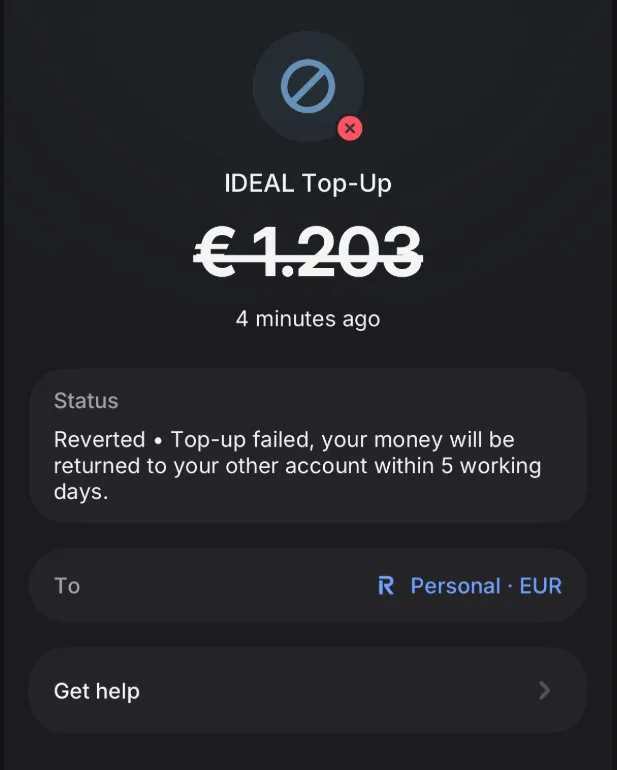
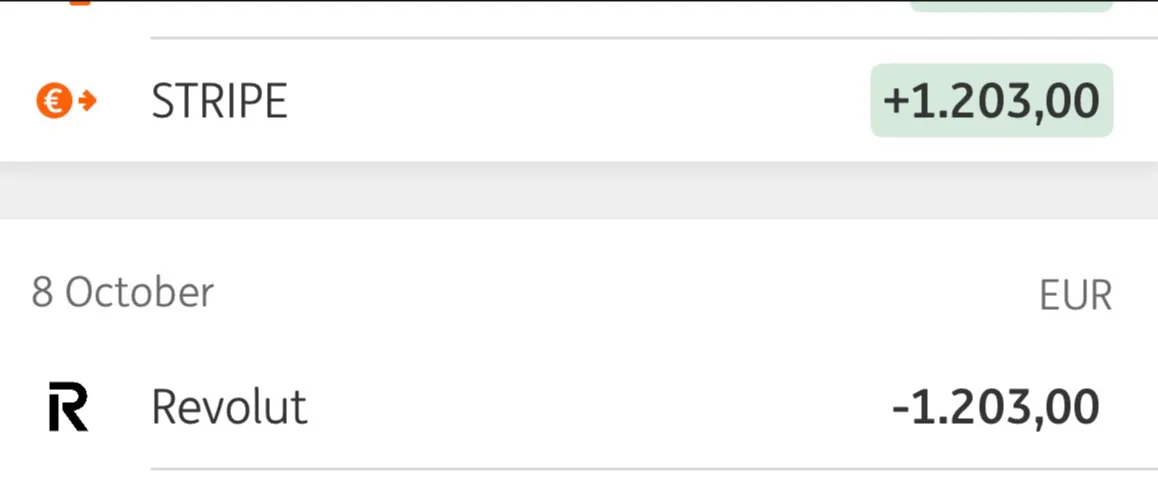
Dit is een praktijkvoorbeeld waarbij ik zie dat de informatiestroom en de geldstroom ook bij iDEAL worden gecontroleerd.
- Vanuit de Revolut-app wil ik mijn rekening aanvullen.
- Ik kies voor iDEAL en gebruik ING. Revolut gebruikt Stripe als betaalprovider voor deze betaling.
- Ik keur de iDEAL-betaling goed, het geld wordt afgeschreven en ik word via Stripe doorgeleid naar Revolut.
- Stripe wist dat de betaling was gelukt, maar had het geld nog niet ontvangen. Ik kreeg direct een melding hierover in de Revolut-app. Het is mij niet duidelijk welke partij koos om de betaling als niet gelukt te beschouwen. Het kan zijn dat Stripe aan Revolut doorgaf: de iDEAL-betaling is gelukt, maar het geld is er nog niet. Of dat Stripe aan Revolut doorgaf: het is niet gelukt, want het geld is er nog niet.
- De Revolut-app laat zien: het kan vijf dagen duren voordat je geld terug is.
- Na 24 uur kreeg ik van Stripe het geld terug.
Dit gaan we vaker zien
Met de opkomst van Pay by Bank en Wero zal dit vaker voorkomen in Nederland. Want bij iDEAL hadden veel betaalproviders geen controle op de geldstroom voordat ze het seintje gaven dat de betaling was gelukt.
Het is heel belangrijk voor betaalproviders en ondernemers om die beleving goed te houden. In dit voorbeeld gaat het om een bedrag van 1.200 euro dat vijf dagen niet beschikbaar kan zijn, terwijl de betaler alles goed deed.
Dit gaat sowieso voor extra werk op helpdesks zorgen.
Snel terugbetalen en duidelijke communicatie vanuit ondernemers en/of betaalproviders zijn hierbij erg belangrijk.